Depuis le 1er septembre 2026, la réforme de la facturation électronique entre entreprises est en vigueur. Ce n'est plus une échéance à préparer : c'est le cadre en application. Voici ce qui a changé concrètement pour un artisan du bâtiment, et ce qui attend encore la profession en 2027.
Ce qui est obligatoire depuis le 1er septembre 2026
La réforme avance en deux temps. Le premier est franchi.
- Recevoir des factures électroniques : obligatoire pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille, auto-entrepreneurs et micro-entreprises compris. Vous devez être raccordé à une plateforme agréée capable de réceptionner les factures de vos fournisseurs professionnels au format électronique.
- Émettre des factures électroniques : obligatoire pour les grandes entreprises et les entreprises de taille intermédiaire (ETI) uniquement, à ce stade. Les TPE, PME, artisans et micro-entreprises ne sont pas encore concernés par l'émission.
Autrement dit : si vous êtes artisan, votre obligation immédiate porte sur la réception. L'émission viendra dans un an.
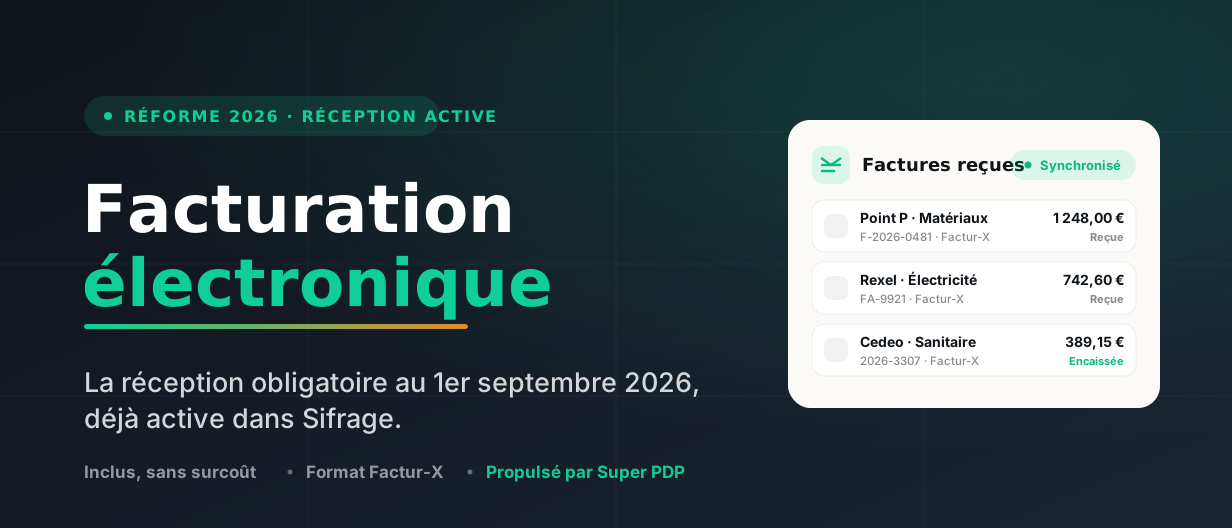
Où en est Sifrage : la réception de vos factures fournisseurs est active via Super PDP, une plateforme agréée, et chaque facture que vous éditez est déjà générée au format Factur-X. Le détail sur notre page dédiée à la facturation électronique.
Le PDF par e-mail, c'est bientôt fini entre professionnels
À terme, une facture entre deux entreprises françaises assujetties à la TVA ne pourra plus être un simple PDF joint à un e-mail. Elle devra contenir des données structurées dans un format normé (Factur-X, UBL ou CII) et transiter par une plateforme agréée par l'administration fiscale.
Le calendrier de cette obligation d'émettre suit celui décrit plus haut : elle s'applique aux grandes entreprises et aux ETI depuis le 1er septembre 2026, et aux TPE, PME et artisans à partir du 1er septembre 2027. L'obligation de recevoir, elle, concerne déjà tout le monde. Le format Factur-X reste le plus adapté aux petites structures : c'est un PDF lisible par votre client qui embarque, à l'intérieur, les données exploitables par les logiciels et l'administration.
Vos factures adressées à des particuliers (B2C) ne relèvent pas de ce circuit : elles restent des factures classiques, mais font l'objet d'un e-reporting.
L'e-reporting, l'autre volet de la réforme
À côté de la facture électronique entre entreprises, la réforme prévoit un e-reporting : la transmission à l'administration de données sur les opérations qui ne passent pas par ce circuit. Sont concernés vos chantiers chez des particuliers, vos opérations avec des clients étrangers et certaines données de paiement. C'est une obligation distincte de la facturation électronique proprement dite. Pour les TPE, PME et artisans, elle démarre au 1er septembre 2027, en même temps que l'obligation d'émettre.
Des sanctions prévues, mais une tolérance au démarrage
Un barème de sanctions est prévu par la loi de finances pour 2026 (articles 1737 et 1788 D du code général des impôts) : 50 € par facture non émise au format électronique (plafonné à 15 000 € par an), 500 € par transmission d'e-reporting manquante (même plafond), et 500 puis 1 000 € par période de trois mois en cas de défaut de recours à une plateforme agréée après mise en demeure.
Dans les faits, l'administration a annoncé une phase de tolérance pour les entreprises rencontrant des difficultés de mise en œuvre, couvrant la fin de l'année 2026. Une première infraction réparée spontanément ou dans les trente jours bénéficie aussi d'une clémence. Le vrai risque à court terme est surtout opérationnel : une facture non conforme peut être refusée par le client.
Ce qu'un artisan doit vérifier maintenant
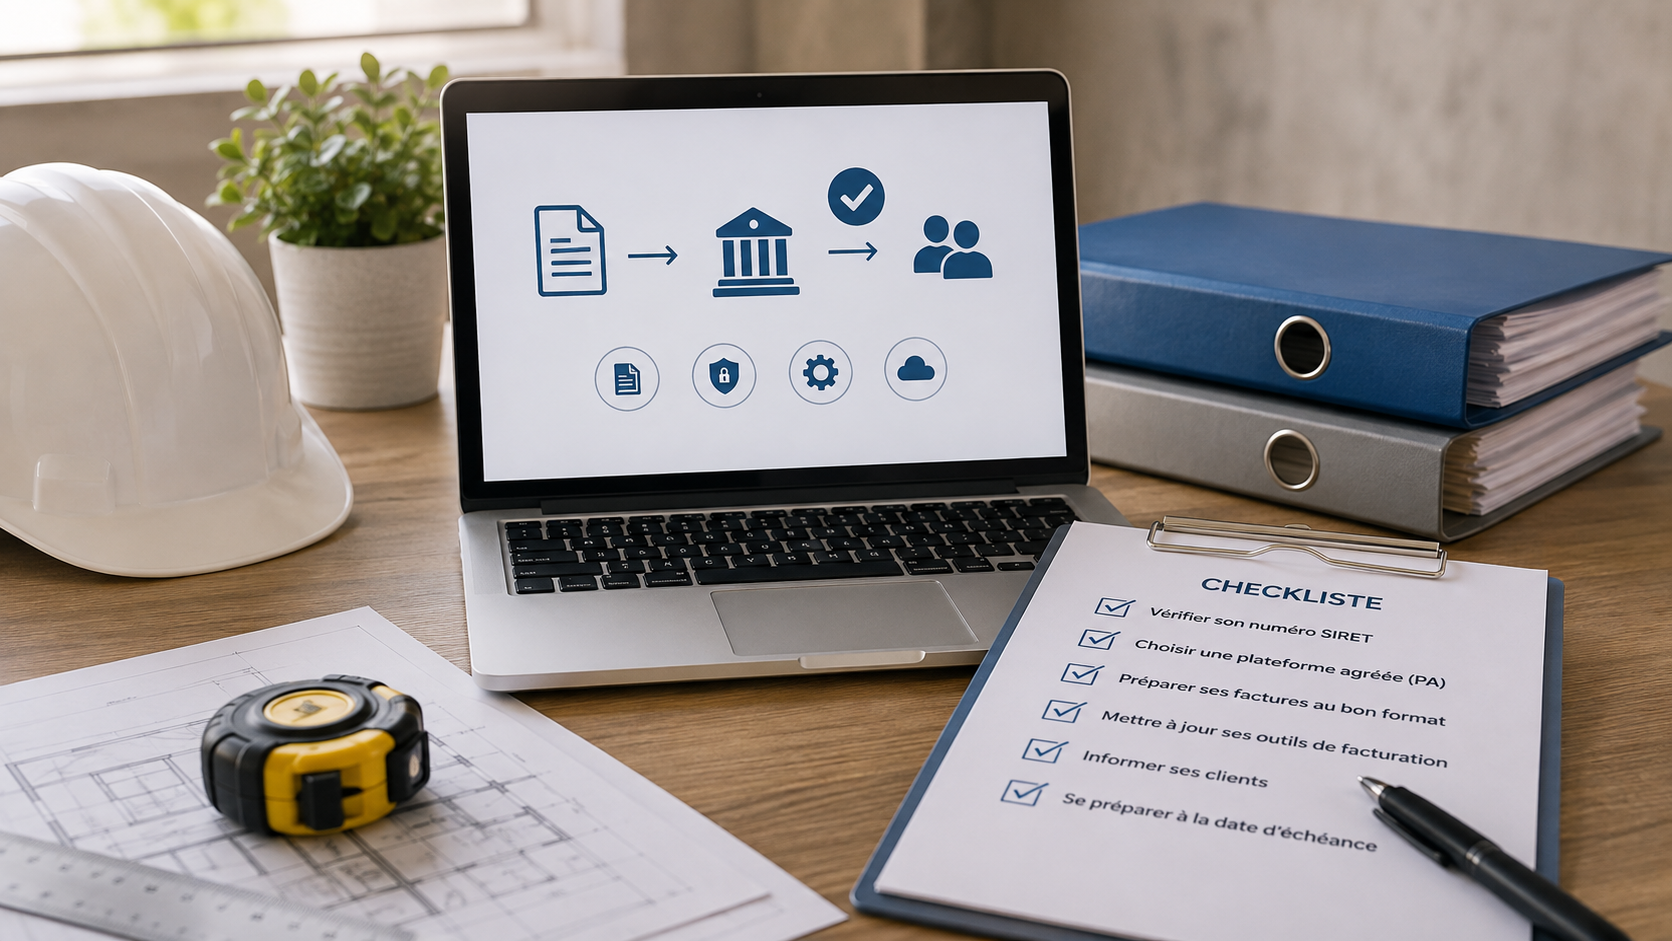
Trois réflexes : vérifier que votre numéro SIRET est à jour, vous assurer que votre outil de gestion est raccordé à une plateforme agréée pour la réception, et prendre l'habitude d'émettre vos factures au format Factur-X dès aujourd'hui plutôt que d'attendre 2027. Nous détaillons la marche à suivre dans notre checklist de l'artisan du BTP.
Si vous êtes en franchise en base de TVA, la mention « TVA non applicable, art. 293 B du CGI » de vos devis et factures va par ailleurs évoluer : nous l'expliquons dans cet article sur la nouvelle référence CIBS.
La réception, déjà active dans Sifrage
Avec Sifrage, la réception de vos factures fournisseurs passe par Super PDP, une plateforme agréée, sans plateforme à choisir ni à payer en plus : le coût du raccordement est pris en charge dans votre abonnement. Vos factures fournisseurs au format électronique remontent automatiquement dans vos achats, prêtes à rapprocher. Et chaque facture que vous émettez est déjà au format Factur-X, bien avant l'échéance de 2027.
Découvrez la facturation électronique avec Sifrage ou essayez gratuitement pendant 14 jours, sans carte bancaire.