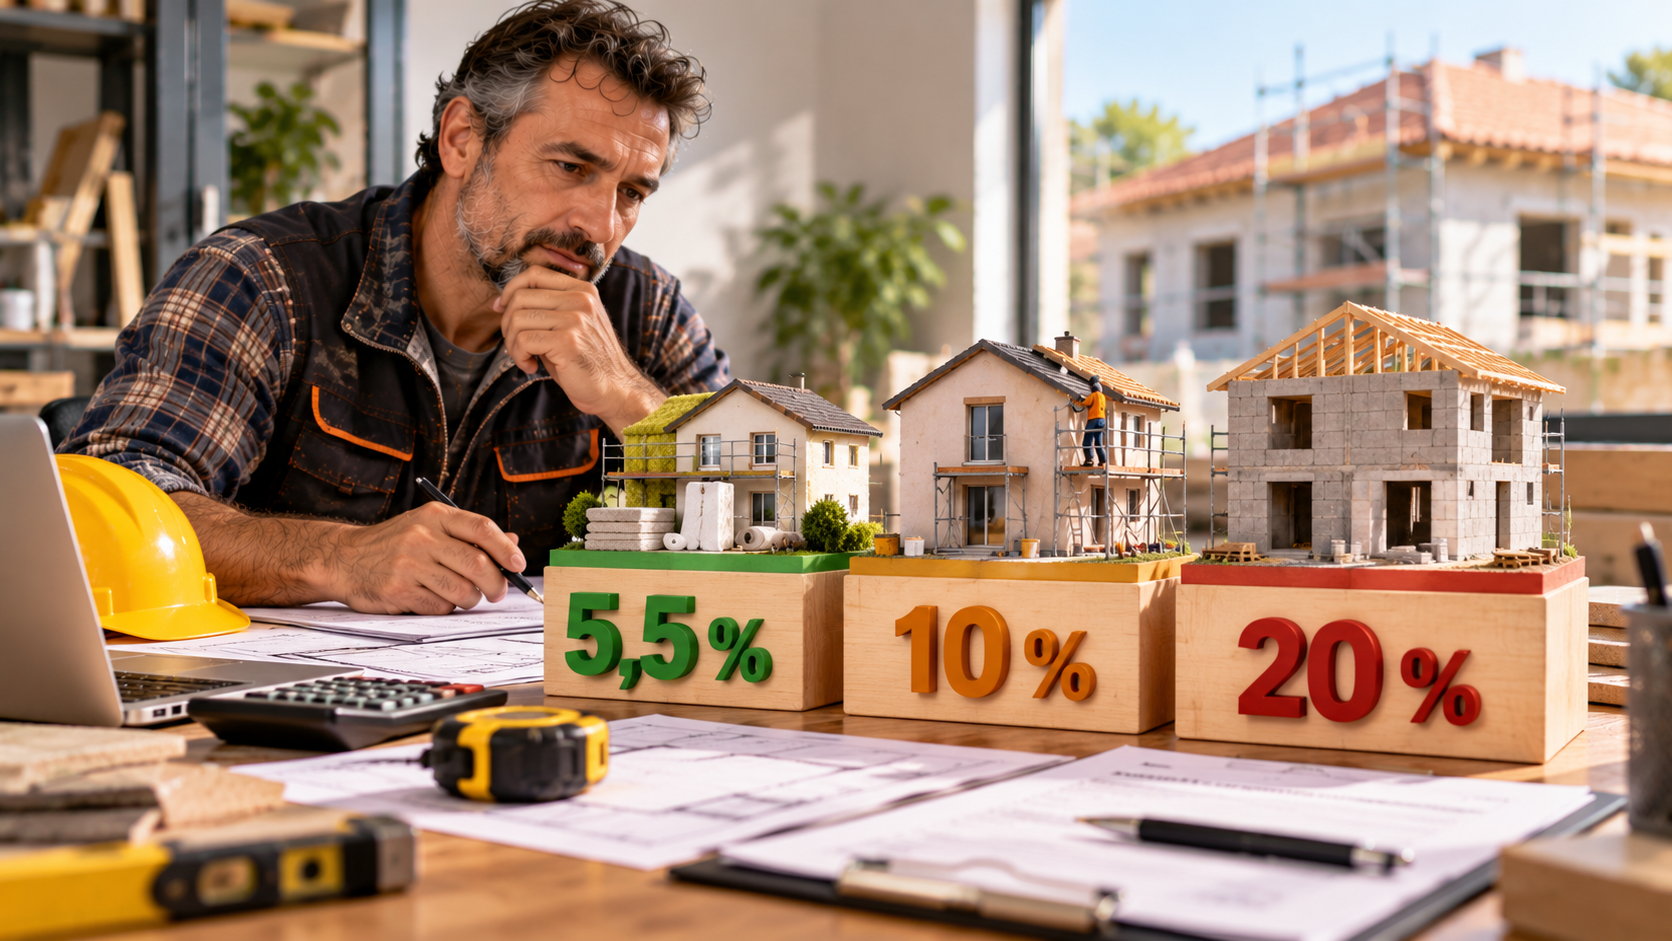
Dans le bâtiment, le taux de TVA est de 20 % par défaut. Il passe à 10 % pour les travaux d'amélioration, de transformation, d'aménagement et d'entretien d'un logement achevé depuis plus de deux ans, et à 5,5 % pour certaines prestations de rénovation énergétique dans ce même type de logement. Le bon taux dépend donc du logement, de son ancienneté, de la nature de chaque prestation et parfois de la personne qui achète le matériel.
Une erreur oblige à refaire la facture et peut exposer l'entreprise à un rappel de TVA. La règle a aussi changé sur un point concret : votre client n'a plus d'attestation TVA à remplir. Il certifie directement sur le devis ou la facture que les conditions du taux réduit sont remplies, et l'administration fiscale a publié en septembre 2026 ses modèles de mention. Voici ce qu'il faut retenir pour vos devis et factures.
Les trois taux de TVA du bâtiment
| Taux | Travaux concernés | Condition principale |
|---|---|---|
| 20 % | Construction neuve, extension, travaux exclus des taux réduits | Taux par défaut |
| 10 % | Amélioration, transformation, aménagement, entretien | Logement achevé depuis plus de deux ans |
| 5,5 % | Rénovation énergétique : isolation, chauffage aux énergies renouvelables, ventilation… | Même condition, et prestation éligible |
Les taux réduits ne s'appliquent donc pas dès qu'un artisan intervient dans un logement : plusieurs conditions doivent être réunies, et elles s'apprécient prestation par prestation. Ces taux valent pour la métropole ; la Guadeloupe, la Martinique et La Réunion ont leurs propres taux.
Quand appliquer la TVA à 20 % ?
Le taux normal de 20 % s'applique dès que les conditions d'un taux réduit ne sont pas réunies. C'est notamment le cas pour :
- une construction neuve, ou des travaux dans un logement achevé depuis moins de deux ans ;
- une extension ou un agrandissement : construction d'une pièce supplémentaire, d'une véranda, d'une terrasse ou d'un balcon ;
- des travaux qui rendent le bâtiment neuf au sens fiscal ou qui augmentent la surface de plancher de plus de 10 % (le détail est plus bas) ;
- l'installation ou l'entretien d'une piscine, et l'aménagement ou l'entretien des espaces verts ;
- la fourniture de certains gros équipements (climatisation, ascenseur, sauna ou hammam prêt à poser) et l'électroménager, même encastré ;
- depuis le 1er mars 2025, toute prestation qui comprend la fourniture ou l'installation d'une chaudière pouvant fonctionner au gaz ou au fioul, y compris une pompe à chaleur couplée à une chaudière d'appoint de ce type.
L'entretien et la réparation d'une chaudière existante restent, eux, éligibles au taux réduit.
Reste le cas du matériel acheté par le client. S'il achète lui-même son carrelage ou son mitigeur en magasin et vous demande seulement la pose, son achat reste au taux appliqué par le magasin, en général 20 %. Votre main-d'œuvre, elle, peut bénéficier du taux réduit si le chantier remplit les conditions. D'où l'intérêt de bien séparer main-d'œuvre et matériaux sur le devis. À l'inverse, évitez d'écrire « pose offerte » sur une vente de matériel : l'opération peut alors être traitée comme une simple vente, au taux normal.
Quand appliquer la TVA à 10 % ?
Le taux de 10 % concerne les travaux d'amélioration, de transformation, d'aménagement et d'entretien réalisés dans un logement achevé depuis plus de deux ans, ainsi que les matériaux et équipements que vous fournissez et posez dans ce cadre. Selon le chantier, on y trouve par exemple :
- la peinture et la pose de revêtements de sols et de murs ;
- des travaux de plomberie, d'électricité ou le remplacement d'équipements sanitaires ;
- des travaux d'aménagement intérieur, de maçonnerie ou de rénovation ;
- l'entretien et la réparation d'une chaudière existante ;
- la pose d'une clôture (hors haies vives) ou d'un portail, et les travaux sur la voie d'accès principale du logement.
Le logement peut être une résidence principale ou secondaire, occupée ou vacante. Le client n'a pas non plus à en être propriétaire : un locataire peut bénéficier du taux réduit pour les travaux qu'il commande, à condition de certifier lui-même sur le devis ou la facture que les conditions sont remplies. Pour les parties communes d'une copropriété, le taux réduit s'applique à l'ensemble des travaux si au moins la moitié de l'immeuble est à usage d'habitation.
Quand appliquer la TVA à 5,5 % ?
Le taux de 5,5 % est réservé à une liste précise de prestations de rénovation énergétique, réalisées dans un logement achevé depuis plus de deux ans. Cette liste est fixée par l'article 30-0 D de l'annexe IV au code général des impôts :
- l'isolation thermique des parois opaques ou vitrées (murs, toiture, planchers, fenêtres), des portes d'entrée, des volets isolants et des protections solaires mobiles ;
- les équipements de chauffage ou de production d'eau chaude qui utilisent une énergie renouvelable ;
- certaines ventilations mécaniques (double flux, simple flux hygroréglable, hybride hygroréglable) ;
- le calorifugeage, la régulation du chauffage et l'individualisation des frais de chauffage ;
- les brasseurs d'air plafonniers ;
- l'entretien et la réparation des chaudières à très haute performance énergétique ;
- certains travaux induits, accessoires à ces prestations.
Chaque poste doit atteindre des performances techniques fixées par les textes : vérifiez la fiche technique de l'équipement avant de passer une ligne à 5,5 %. Et un chantier de rénovation énergétique ne fait pas passer toutes les lignes du devis à 5,5 %.
RGE et taux de TVA, deux sujets différents : la qualification RGE conditionne les aides de votre client (MaPrimeRénov', CEE), pas le taux de 5,5 %. Un artisan non RGE peut facturer à 5,5 % si la prestation est éligible ; son client perd seulement l'accès aux aides. Le détail des aides est dans notre guide MaPrimeRénov' pour les artisans RGE.
Exemple : une fenêtre et ses finitions
Vous remplacez une fenêtre par une menuiserie qui atteint les performances requises, puis vous reprenez le plâtre et la peinture autour du nouveau dormant. Ces finitions, rendues nécessaires par la pose, peuvent suivre le taux de 5,5 % en tant que travaux induits.
Si le client en profite pour faire repeindre une autre pièce, cette prestation n'a aucun lien avec la rénovation énergétique : elle relève du taux de 10 %, si le logement en remplit les conditions.
Le logement doit avoir plus de deux ans, et le rester après les travaux
C'est la condition commune aux taux de 5,5 % et de 10 % : le logement doit être achevé depuis plus de deux ans, au plus tard au début des travaux. Les travaux ne doivent pas non plus le transformer au point d'en faire, fiscalement, un immeuble neuf. Le taux normal s'applique aux travaux qui, sur une période de deux ans au plus :
- consistent en une surélévation du bâtiment, même partielle ;
- remettent à neuf la majorité des fondations, des éléments porteurs ou des façades (hors ravalement) ;
- remettent à neuf au moins les deux tiers de chacun des six éléments de second œuvre : planchers non porteurs, menuiseries extérieures, cloisons intérieures, plomberie et sanitaires, électricité, chauffage ;
- augmentent la surface de plancher existante de plus de 10 %.
La période de deux ans compte : un gros chantier découpé en tranches successives s'apprécie dans son ensemble. Pour une rénovation lourde ou un agrandissement, faites valider le traitement fiscal par votre comptable avant de finaliser le devis.
L'attestation TVA a disparu : le client certifie sur le devis
Depuis la loi de finances pour 2025, entrée en vigueur en février 2025, les attestations simplifiée et normale (formulaires 1300-SD et 1301-SD) ne sont plus exigées pour appliquer un taux réduit. Le client certifie directement sur le devis ou sur la facture que les conditions sont remplies. L'administration fiscale a publié ses commentaires définitifs le 9 septembre 2026, avec des modèles de mention.
La certification doit reprendre l'ensemble des éléments suivants :
- l'identité du client (nom et prénom) ;
- les locaux sont à usage d'habitation et achevés depuis plus de deux ans ;
- les travaux, sur une période de deux ans au plus, ne concourent pas à la production d'un immeuble neuf ;
- ils n'augmentent pas la surface de plancher des locaux existants de plus de 10 % ;
- pour le taux de 5,5 %, les travaux ont la nature de travaux de rénovation énergétique.
Vous pouvez reprendre le modèle officiel ou une autre rédaction, à condition que tous ces éléments y figurent. Le client ne certifie pas, en revanche, les performances techniques des équipements : elles restent sous votre responsabilité.
Exemple de mention sur le devis
« Je soussigné(e) [nom, prénom], client de la présente prestation, certifie que les travaux portent sur des locaux à usage d'habitation achevés depuis plus de deux ans et qu'ils n'auront pas pour effet, sur une période de deux ans au plus, de concourir à la production d'un immeuble neuf ni d'augmenter de plus de 10 % la surface de plancher des locaux existants. »
Pour une prestation à 5,5 %, ajoutez : « … et qu'ils ont la nature de travaux de rénovation énergétique. » Sur une facture, la mention est rédigée au passé et c'est le règlement de la facture qui vaut certification. Les modèles officiels figurent dans le BOI-LETTRE-000280.
Petits travaux de réparation et d'entretien : en dessous de 1 000 € TTC, la certification n'est pas exigée. Le devis ou la facture doit tout de même indiquer le nom et l'adresse du client et du logement, la nature des travaux et le fait que le logement est achevé depuis plus de deux ans.
Si la certification manque, si elle est incomplète ou si vous ne retrouvez plus le document, le taux normal s'applique à l'ensemble des prestations du chantier. Si le client a donné des informations inexactes, il est solidairement tenu du complément de TVA, sauf faute de votre part. Et si un client de bonne foi a simplement oublié de certifier, une facture rectificative reste possible.
Le client conserve le devis et les factures jusqu'au 31 décembre de la cinquième année qui suit la facturation. De votre côté, gardez le devis ou la facture certifié avec votre comptabilité, sur papier ou en version électronique. Pour les autres mentions que doit porter un devis, voir notre modèle de devis BTP et ses mentions obligatoires.
À quel moment faire certifier le client ?
Le plus simple est de prévoir la mention dans le devis. Le client valide le taux en même temps que les travaux et le prix, et vous n'avez pas de document à récupérer une fois le chantier lancé ou terminé. Le document certifié doit exister au plus tard à la date de facturation, et le taux réduit s'applique dès la facture d'acompte.
En pratique, le bon enchaînement est le suivant :
- préparer le devis en distinguant chaque prestation ;
- appliquer à chaque ligne le taux qui lui correspond ;
- ajouter la mention de certification dès qu'une ligne est à 5,5 % ou 10 % ;
- faire accepter et signer le devis par le client ;
- conserver le devis signé avec le dossier du chantier.
Vous recopiez la mention TVA à la main sur chaque devis ?
Dans Sifrage, chaque ligne porte son taux, et la mention de certification s'ajoute au devis dès qu'une ligne passe à 5,5 % ou 10 %. Le client l'accepte en signant en ligne.
Peut-on avoir plusieurs taux de TVA sur le même devis ?
Oui, et c'est fréquent : un même chantier mêle souvent des prestations qui relèvent de taux différents. Chaque ligne porte alors son propre taux. Prenons une rénovation avec isolation des murs par l'intérieur :
| Prestation | Montant HT | TVA |
|---|---|---|
| Isolation des murs par l'intérieur (isolant éligible) | 5 000 € | 5,5 % |
| Peinture des murs isolés, induite par l'isolation | 800 € | 5,5 % |
| Peinture d'une autre pièce, sans lien avec l'isolation | 1 500 € | 10 % |
| Construction d'une terrasse en bois | 2 000 € | 20 % |
Le devis puis la facture indiquent, pour chaque taux, le total hors taxes et la TVA correspondante :
| Taux | Total HT | TVA |
|---|---|---|
| 5,5 % | 5 800 € | 319 € |
| 10 % | 1 500 € | 150 € |
| 20 % | 2 000 € | 400 € |
| Total | 9 300 € | 869 € |
Soit 10 169 € TTC. Évitez d'appliquer un taux unique à tout le chantier pour simplifier le document : en cas de contrôle, c'est la nature de chaque prestation qui compte.
Deux cas où vous ne choisissez pas de taux
Vous êtes en franchise en base de TVA
Vous ne facturez pas de TVA, donc pas de taux à choisir ni de certification à faire signer. Vos devis et factures portent la mention « TVA non applicable, art. 293 B du CGI », dont la référence change au 1er janvier 2027 : voir notre article sur la nouvelle mention CIBS. Surveillez en revanche votre chiffre d'affaires : au-delà du seuil de franchise, vous devenez redevable de la TVA et la question des taux se pose. Notre article sur le seuil de TVA de l'artisan explique quand on bascule, et le simulateur de seuil de TVA vous situe en quelques chiffres.
Vous intervenez en sous-traitance
Si vous travaillez pour une autre entreprise du bâtiment, c'est en principe l'autoliquidation qui s'applique : vous facturez sans TVA, avec la mention « Autoliquidation », et l'entreprise principale déclare la taxe. Le choix entre 5,5 %, 10 % et 20 % se fait alors sur la facture qu'elle adresse au client final.
5 erreurs fréquentes à éviter
1. Mettre 10 % sur tous les travaux de rénovation
Un logement ancien ne suffit pas. Une extension, une piscine, l'électroménager ou une chaudière gaz restent au taux normal, même dans une maison de cinquante ans.
2. Passer tout le chantier à 5,5 % parce qu'il contient de l'isolation
Seules les prestations éligibles et leurs travaux induits bénéficient de ce taux. Le reste du chantier suit son propre taux.
3. Oublier l'ancienneté du logement
Le logement doit être achevé depuis plus de deux ans au début des travaux. Pour une maison livrée récemment, posez la question avant de chiffrer.
4. Garder une mention incomplète
Une phrase qui ne parle que de l'usage d'habitation et de l'ancienneté du logement ne suffit pas : il manque l'immeuble neuf et la surface de plancher. Or une certification incomplète fait basculer tout le chantier au taux normal. Relisez vos modèles de devis.
5. Ne pas conserver le document signé
Sans le devis ou la facture certifié, vous ne pouvez pas justifier le taux réduit en cas de contrôle. Classez-le avec les pièces du chantier.
Sources officielles
- BOFiP, actualité du 9 septembre 2026 sur les travaux de rénovation et d'amélioration de la qualité énergétique
- BOFiP, modalités d'application des taux réduits (BOI-TVA-LIQ-30-20-90-40)
- BOFiP, modèles de mention valant certification (BOI-LETTRE-000280)
- BOFiP, travaux éligibles au taux de 10 % (BOI-TVA-LIQ-30-20-90-20)
- BOFiP, travaux d'amélioration de la qualité énergétique à 5,5 % (BOI-TVA-LIQ-30-20-95)
Vos devis portent-ils la bonne mention de TVA ?
Une mention incomplète suffit à faire repasser tout le chantier à 20 %, et corriger la TVA une fois la facture envoyée est toujours plus compliqué que de la régler sur le devis. Avec Sifrage, chaque ligne du devis porte son taux, la mention de certification s'ajoute dès qu'une ligne est à 5,5 % ou 10 %, et le client l'accepte en signant le devis en ligne. La facture se crée ensuite depuis le devis signé, dans le même dossier que le client et le chantier.
Créer gratuitement mon premier devis (14 jours d'essai, sans carte bancaire), ou voir d'abord le logiciel de devis Sifrage.